כשמגיעים להחלטה לבקש הלוואה – בין אם לצורך שיפוץ הבית, החלפת הרכב, סגירת פער תזרימי או מימון אירוע משפחתי – הדחף המיידי הוא לרצות לראות את הכסף בחשבון כמה שיותר מהר. אבל בדיוק בנקודה הזו חשוב לעצור לרגע, ולהבין כי מדובר בהתחייבות פיננסית משמעותית, שתלווה אותנו לאורך זמן – ולכן עלינו לדעת בדיוק מה היא דורשת מאיתנו.
אחת הדרישות המרכזיות, למשל, היא להציג לגוף המלווה שורה של מסמכים ותעודות, גם כדי לאמת את הזהות שלנו וגם כדי להעיד על היכולת שלנו לעמוד בהחזרים של ההלוואה. הסיבה ברורה – הגוף הפיננסי רוצה לוודא שהוא עומד מול אדם אחראי עם סיכוי גבוה להחזר מלא של ההלוואה ובלי עיכובים ודחיות. היערכות מוקדמת והכנה של המסמכים הנדרשים, תסייע להגיע לתהליך מוכנים יותר, ואולי גם לסיים אותו מהר יותר ולקבל את האישור המיוחל.
מה כדאי להכין מראש?
כדי להגיע מוכנים ולא לבזבז זמן יקר על השלמת מסמכים תוך כדי התהליך, מומלץ להכין את התעודות והמסמכים הבאים עוד לפני הגשת הבקשה להלוואה:
- תעודת זהות בתוקף, כולל ספח מעודכן (או צילום קריא של שניהם): התעודה נדרשת כדי לוודא את הזהות שלכם, ולמנוע ניסיונות הונאה.
- פרטי חשבון בנק: אישור ניהול חשבון (בדרך כלל ניתן להוריד מהאתר של הבנק) או צילום שיק מבוטל, שמופיעים עליו פרטי החשבון. המטרה היא לאמת את החשבון שאליו יועברו כספי ההלוואה וממנו ייגבו ההחזרים החודשיים, ולוודא שהוא אכן שייך לכם.
- הוכחות הכנסה מעודכנות: כדי לוודא שתוכלו לעמוד בהחזרים החודשיים של ההלוואה, הגורם המלווה ירצה לראות מסמכים שמעידים על ההכנסות שלכם. שכירים נדרשים להציג לרוב תלושי שכר של שלושת החודשים האחרונים, בעוד עצמאים יתבקשו להציג אישור רואה חשבון על הכנסות או שומה שנתית אחרונה של מס הכנסה.
- תדפיס מצב החשבון בבנק: במטרה להבין איך נראות ההוצאות השוטפות שלכם, ככל הנראה תתבקשו להעביר דפי תנועות בחשבון הבנק משלושת החודשים האחרונים, לצד פירוט של החיובים בכרטיסי האשראי. המידע הזה יעזור לגורם המלווה להעריך את עומס ההתחייבויות הפיננסיות שלכם ועד כמה הוא יקשה עליכם לעמוד בהחזר ההלוואה.
- מידע על התחייבויות קיימות: מיפוי של הלוואות פתוחות, משכנתא או צ'קים עתידיים, המאפשר להבין מה סך ההתחייבויות הכספיות שלכם, וכמה כסף אתם כבר משלמים עליהן מדי חודש. זהו כלי נוסף שמאפשר לגורם המלווה להעריך את יכולת ההחזר שלכם ואת הסבירות לעמידה בתשלומים במועדם.
- תכנון סכום והחזר מבוקש: ייתכן שהגורם המלווה ירצה להבין מהו הסכום שאתם מבקשים וכיצד אתם מתכננים לשלב את ההחזר החודשי בתקציב. היערכות מראש יכולה לסייע לכם להציג בקשה ברורה ומבוססת יותר.
איך המסמכים משפיעים על בדיקת הבקשה?
התעודות והמסמכים שאתם מספקים נבדקים בקפדנות על ידי המחלקות הייעודיות של הבנק או חברת האשראי, כדי ליצור לכם מעין "פרופיל" ולהבין כמה דברים חשובים: מה גובה ההכנסה הפנויה שלכם, האם יש לכם הכנסות יציבות לאורך זמן, מה סכום ההתחייבויות הכספיות הקיימות שלכם ועוד. בנוסף כדאי לדעת, שהגורם המלווה עשוי לבקש, בהסכמתכם את דירוג האשראי שלכם, מעין ציון שמעיד אם אתם מקפידים להחזיר התחייבויות בזמן ובלי עיכובים.
הפרופיל הזה יסייע לא רק לקבוע אם תקבלו את ההלוואה או לא, אלא גם אם תקבלו את מלוא הסכום שביקשתם, ועד כמה יהיו התנאים אטרקטיביים – לדוגמה, מי שנתפס כבעל רמת סיכון נמוכה עשוי לקבל הצעה בריבית נמוכה יחסית, לעומת לווה שנחשב בעל סיכון גבוה יותר לעיכוב בהחזר ההלוואה.
הלוואה חוץ-בנקאית עם ישראכרט: פחות ביורוקרטיה, אותה אחריות
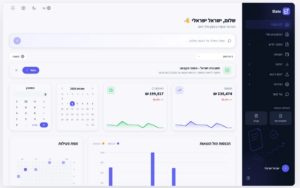
ישראכרט מציעה הלוואה חוץ-בנקאית, המתאפיינת בתהליך בדיקה מקיף של יכולות הלווה והמידע שהוא מספק – בתהליך דיגיטלי שנועד להפוך את הגשת הבקשה לפשוטה ומהירה יותר. את הבקשה אפשר להגיש בלי לצאת מהבית ואפילו בלי להדפיס מסמכים – פשוט להעלות הכל באתר או באפליקציה. במקרה של אישור, הכסף יכול להגיע לחשבון הבנק גם בתוך יום עסקים אחד בלבד, ללא צורך בערבים או בטחונות.
היתרונות מתחילים כבר בתהליך הדיגיטלי – שאף מקנה הנחה של 0.5% על הריבית למי שמבקש את ההלוואה בדרך זו. לאחר שההלוואה כבר התקבלה, אפשר להיעזר באפליקציה של ישראכרט כדי לעקוב באופן שוטף אחרי ההחזרים החודשיים ויתרת ההלוואה. במקרה הצורך, יש גם אפשרות להתגמש בהחזרים – למשל בתקופת גרייס, כלומר, עד שלושה חודשים שבהם מחזירים רק את הריבית (יתרת ההלוואה מוחזרת בתום תקופת ההלוואה).
עבור מי שעדיין מתלבטים ולא בטוחים האם לקחת הלוואה, איך להתאים אותה לצרכים שלהם, ומה המשמעות של הריבית והתנאים, ניתן להיעזר במוקד הטלפוני "רגע לפני" של ישראכרט. המוקד מאויש בנציגים אנושיים שמסייעים בהבנת מונחים חשובים בעולם ההלוואות, ומספקים מידע שיכול לסייע בהבנת האפשרויות.
בשורה התחתונה, המסמכים והתעודות שנדרשים בתהליך קבלת ההלוואה מיועדים אמנם לגורם המלווה, אבל יכולים לעזור גם לכם. תהליך איסוף המידע עוזר גם לכם להבין את התמונה המלאה של מצבכם הכספי, ולבנות תוכנית ריאלית שניתן לעמוד בה, להחזר החודשי.